Vorschläge aktivieren
Mit der automatischen Vorschlagsfunktion können Sie Ihre Suchergebnisse eingrenzen, da während der Eingabe mögliche Treffer angezeigt werden.
Suchergebnisse werden angezeigt für
- Forum
- Wertpapiere & Anlage
- Betreff: Dividenden-Portfolio: So mache ich es
Optionen
- RSS-Feed abonnieren
- Thread durchsuchen
- Thema als neu kennzeichnen
- Thema als gelesen kennzeichnen
- Thema für aktuellen Benutzer floaten
- Lesezeichen
- Abonnieren
- Stummschalten
- Drucker-Anzeigeseite
- « Vorherige
- Nächste »

Optionen
- Als neu kennzeichnen
- Lesezeichen
- Abonnieren
- Stummschalten
- RSS-Feed abonnieren
- Kennzeichnen
- Anstößigen Inhalt melden
am 19.11.2022 20:38
Guten Abend liebe Community,
im Forum gibt es immer wieder Fragen und Diskussion zum Thema Dividende. Und bevor ich mir dazu jedes mal einen Wolf schreibe und das gleiche erzähle, mache ich es ganz egoistisch-pragmatisch: Ich stelle euch mein Dividenden-Portfolio vor (...und ihr dürft es gerne roasten).
Eines vorweg: Ich betreibe mehrere Portfolios:
- Ein Casino-Porfolio, in dem mit wildem Zeug wie GameStop, BBBY oder Lithium gezockt wird. Kleine Einsätze, viel Spaß, z.T. wilde Gewinne.
- Ein „Momentum-Portfolio“, in dem aktiv je nach Marktlage relativ rege ge- und verkauft wird. Hier landet auch die eine oder andere Sterneaktie. Das sehe ich als mein „Hauptdepot“ an.
- Ein Dividenden-Portfolio, um das es hier gehen soll. Anlageziel: Aufbau einer passiven Einkommensquelle, die irgendwann groß genug sein soll, um in Schritt eins meine Arbeitszeit (Angestelltenverhältnis) zu reduzieren und in Schritt zwei vorzeitig in den Ruhestand zu gehen. Wann das sein wird, darauf lege ich mich nicht fest. Zu viele Variablen. Ein paar Jahre sind es bei mir sowieso noch. Unabhängig davon lautet das Ziel: Jährliche Steigerung der Dividendeneinnahmen um 10% im Vergleich zum Vorjahr. Erreicht wird diese Steigerung durch Erhöhung der Anlagesumme und durch organische Steigerungen der Dividenden.
Zum Vermögensaufbau ist dieses Portfolio nur bedingt geeignet. Wer sich einen reinen Kapitalstock ohne ausschüttenden Cashflow aufbauen möchte, ist mit anderen Strategien aus meiner Sicht besser beraten.
Aber zunächst der aktuelle Stand:
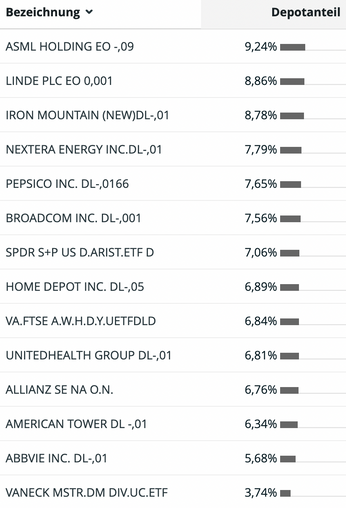
(da fällt einem wieder auf, wie hässlich alles im comdirect-Interface aussieht)
Folgende Prinzipien vertrete ich bei Dividendenwerten
- Ich investiere nicht in Zykliker wie z.B. Autohersteller, Banken, Chemie- oder Ölwerte. Dort gibt es zwar hohe Dividenden, aber die Kursverläufe bewegen sich in der Regel in einem festen Tunnel auf und ab, sodass auf lange Sicht keine signifikanten Kursgewinne entstehen. Die Titel „günstig“ zu kaufen kann diesen Effekt kurz- bis mittelfristig ausgleichen, ändert aber nichts am oben Gesagten. Ich erwarte von Investments in Aktien unabhängig von der Strategie langfristig steigende Kurse. Ansonsten kann man ebenso gut in Anleihen oder sonstigen festverzinste Anlagen mit geringerer Risikoklasse investieren. Ich will in dem Depot auch nicht viel „traden“.
- Gleiches gilt für alle möglichen REITs mit dauerhaften Kurs-Seitwärtsbewegungen.
- Ebenso für Firmen mit Geschäftsmodellen, die aus meiner Sicht keine „Luft nach oben“ haben, wie z.B. Tabak.
- Ich meide Aktien aus Ländern mit fetten Quellensteuern, denen man mit großem Aufwand selbst hinterherrennen muss, wie z.B. Frankreich, Dänemark, Italien. Teilweise wartet man über 8(!) Jahre auf die Steuererstattung und ärgert sich bis dahin über die miese Netto-Dividende. Achtet deshalb bitte nicht nur auf die Brutto-Dividendenrendite!
- Die Firmen müssen eine vernünftige Dividendenpolitik vorweisen: stetige und ständige Steigerungen ohne Pause oder Unterbrechung; akzeptable Ausschüttungsquote; klares Bekenntnis zu einer aktionärs- und dividendenfreundlichen Firmenpolitik.
- In der Dividendenhistorie zudem genau prüfen, ob die relative jährliche Steigerung auch angemessen hoch ist. Viele US-Firmen erhöhen ihre Dividende nur um 1 Cent pro Quartal, um ihren Status als Aristokrat oder dauerhafter Steigerer zu halten. Zum Beispiel Coca-Cola. Dieses Vorgehen verschleiert jedoch einen wichtigen Aspekt: Bei Coca-Cola wird die Dividende dieses Jahr insgesamt $1,76 betragen (4 x 44 Cent). Im nächsten Jahr mit ziemlicher Sicherheit $1,80 (4 x 45 Cent). Das ist eine jährliche Steigerung von gerade einmal 2,3%. Zu wenig, um von der mächtigen Stärke des Zinseszinses bei der Dividendendynamik zu profitieren. Hinzu kommt, dass solche „Steigerungen“ sogar in normalen Zeiten unter der Inflationsrate liegen können. Und dann komme ich meinem Ziel von jährlichen Dividendensteigerungen nur im Schneckentempo oder gar nicht näher. Sprich: Ich will eine vernünftige Wachstumsdynamik bei der Dividende sehen.
Das Depot lässt sich grob in diese Kategorien einteilen:
Die „Cashcows“
Unternehmen mit hoher Dividendenrendite (>5%), aber dafür geringerer Wachtumsdynamik bei Kursverlauf und Dividendensteigerungen. Diese Aktien sollen die durchschnittliche Dividendenrendite des Depot nach oben treiben:
Allianz
Iron Mountain
Die „Grower“
Diese Unternehmen haben eine relativ geringe Dividendenrendite (1,5-3%), aber dafür ein sehr dynamisches Wachstum der Dividenden. Bei Titeln wie American Tower, ASML oder UnitedHealth sogar im Bereich von ca. 20%/Jahr. Dazu bieten alle sehr solide langfristige Kursverläufe:
American Tower
ASML
Home Depot
Linde
NextEra Energy
PespsiCo
UnitedHealth
Die „Allrounder“
Manche Aktien sind so gut, die haben einfach alles: Hohe Dividende, hohes Dividendenwachstum, gute Kursentwicklung:
AbbVie
Broadcom
Die ETFs
Es gibt so viele tolle Dividendenaktien auf der Welt, leider kann und will ich sie nicht alle haben. Zudem kommt in einigen Jahren vielleicht der Punkt, an dem ich das Depot nicht mehr so aktiv managen möchte. Zudem ist die Teilfreistellung interessant. Daher baue ich mir langsam einen Grundstock an Dividenden-ETFs auf. Dort gelten die gleichen Maßstäbe wie oben genannt. Leider gibt es am Markt viel Schrott, der durch diese Kriterien durchrasselt, aber mit diesen dreien bin ich zufrieden. Weitere sind nicht geplant:
SPDR S&P US Dividend Aristocrats (A1JKS0)
Vanguard FTSE All-World High Dividend Yield (A1T8FV)
VanEck Morningstar Developed Markets Dividend Leaders (A2JAHJ)
Performance
Ich pflege meine Kursdaten leider nicht so genau, sondern tracke überwiegend die Dividenden. Das Depot dürfte dieses Jahr Kurstechnisch allerdings im Plus liegen (im mittleren einstelligen Bereich), was im Vergleich „zum Markt“ sehr gut ist. Es war aber auch das Jahr vieler Value-Werte, die ich glücklicherweise im Depot habe: AbbVie, Linde, PepsiCo,UnitedHealth…
Die angepeilten 10% Dividendenwachstum sind eher konservativ kalkuliert und werden in der Regel jedes Jahr übererfüllt. So auch dieses.
Zukunftsaussichten
Folgende „Baustellen“ stehen für 2023 auf der Agenda:
- Das Depot ist mir zu US-lastig. An einem US-Übergewicht führt bei Dividenden nichts vorbei, aber bei den Einzelwerten sind es ca. 80% US-Anteil.
- Lösung: Ich plane zwei Positionen (halbe Positionsgröße) bei Vonovia und der Deutschen Post. Ich bin wirklich kein Fan von deutschen Aktien, aber der Einstiegszeitpunkt erscheint mir bei beiden gut. Die Dt. Post hat momentan ca. 4% Rendite, Vononia ca. 6,7%. Allerdings erwarte ich von beiden Unternehmen ein klares Bekenntnis zur Dividendenpolitik, auch in diesen schweren Zeiten. Zudem möchte ich positive Chartbilder sehen. So richtig traue ich beide Firmen noch nicht, daher die kleine Positionen. Wenn beide nicht gut laufen, fliegen sie wieder.
- Eine meiner Lieblingsaktien – Itochu –, die ich hier ausführlich vorgestellt habe, ist vor einiger Zeit unglücklich rausgeflogen und das freie Kapital woanders gelandet. Diese Position werde ich neu aufbauen. Ich kaufe, sobald die Aktie unter die GD200 fällt und diese dann wieder von unten durchstößt.
- Der Anteil der drei ETFs am Depot soll verhältnismäßig größer werden. Begründung: siehe Absatz dazu.
- Mehr als 20 Positionen möchte ich nicht in diesem Depot haben.
Abschließendes
Da Diskussionen über Investmentansätze hier oft zu moralischen Grundsatzstreitereien werden, bitte ich euch: Hier geht es um meine Dividendenstrategie, die zu meinem Lebensentwurf passt und – wichtig! – die mich gut schlafen lässt.
Mit diesem Disclaimer im Hinterkopf kann gerne über die Strategie selbst oder die enthaltenen Werte diskutiert werden. Ich hoffe, für einige waren einige hilfreiche Ansätze dabei.
Grüße aus einem nasskalten Flensburg
Marin
Gelöst! Gzum hilfreichen Beitrag.
Beschriftungen:
- Labels:
-
Aktien
- Tags:
- dividenden
184 ANTWORTEN

Optionen
- Als neu kennzeichnen
- Lesezeichen
- Abonnieren
- Stummschalten
- RSS-Feed abonnieren
- Kennzeichnen
- Anstößigen Inhalt melden
am 13.10.2026 12:59
Den Dividenden-Thread möchte ich hier mal wieder aktivieren, weil ich letzte Woche die fetteste Dividende seit l a a a nger Zeit bekommen habe:
POWSZECHNY ZAKLAD UBEZP.(A0YCYA) Der polnische Versicherer schlechthin.
6,67% Bruttorendite, 15% der polnischen Quellensteuer (19%) werden angerechnet, bei mir 4,7% Nettorendite.
Da stinken Münchner Rück oder Allianz aber ab...
Okay, der Kursverlauf ist durchwachsen, beim Vergleich kommt es immer auf den zeitraum an, aber verstecken muss sie sich hinter den zwei deutschen Kollegen nicht:

Singt mit mir mit:
Denn wer sich Powszechny Zakład Ubezpieczeń Spółka Akcyjna versichert,
der ist voll und całkowicie, w pełni i w każdym aspekcie gesichert,
Eine Powszechny Zakład Ubezpieczeń Spółka Akcyjna für's Leeeeben.
hx.
MCGA - Make Community Great Again ™

13.10.2026 13:35 - bearbeitet 13.10.2026 13:36
Optionen
- Als neu kennzeichnen
- Lesezeichen
- Abonnieren
- Stummschalten
- RSS-Feed abonnieren
- Kennzeichnen
- Anstößigen Inhalt melden
13.10.2026 13:35 - bearbeitet 13.10.2026 13:36
Hallo @haxo, hallo Community,
danke für das Vorstellen dieses Wertes in der comdirect Community. Dein Wert sieht sehr gut aus.

Angesichts eines höheren Drawdowns und höherer Dividende dürften insbesondere Communauten mit Sparplan die Nase vorn haben. Der immer wieder kurzfristig sinkende Kurs sollte in einigen der Anspar-Monate den Cost Average-Effekt angekurbelt haben.  Womit das Pendel in diesem Fall Richtung PZU ausschlagen könnte, bei anderen Betrachtungen Richtung Allianz.
Liebe Grüße
Gluecksdrache

Optionen
- Als neu kennzeichnen
- Lesezeichen
- Abonnieren
- Stummschalten
- RSS-Feed abonnieren
- Kennzeichnen
- Anstößigen Inhalt melden
am 13.10.2026 15:32
Nun ja @Glücksdrache
bin ja kein Fachmann, aber wenn ich mir die Kurse u. Dividenden bei ALLIANZ SE NA O.N.(840400) & MUENCH.RUECKVERS. NA O.N.(843002)der letzten Jahre anschaue, sind die hu´s doch recht sehr zufrieden damit 😊 <auch ohne dieses Drawdons/Average/Pendel jödöns> 😉
Aber freue mich für @haxo natürlich sehr 👍 <einmal Millebär, immer Millebär>
Grüße
Daniel
Optionen
- Als neu kennzeichnen
- Lesezeichen
- Abonnieren
- Stummschalten
- RSS-Feed abonnieren
- Kennzeichnen
- Anstößigen Inhalt melden
am 13.10.2026 16:38
Ja, @huhuhu!
Mein Beitrag ist ja auch eine Einladung insbesondere an die jüngeren Leserinnen und Leser ein bisschen mit den Charts zu "spielen" und ein Gefühl für den Wertzuwachs zu bekommen. 🐲
Das kann sich die nächsten Jahrzehnte auszahlen.
Optionen
- Als neu kennzeichnen
- Lesezeichen
- Abonnieren
- Stummschalten
- RSS-Feed abonnieren
- Kennzeichnen
- Anstößigen Inhalt melden
am 13.10.2026 17:57
@Glücksdrache schrieb:Ja, @huhuhu!
Mein Beitrag ist ja auch eine Einladung insbesondere an die jüngeren Leserinnen und Leser ein bisschen mit den Charts zu "spielen" und ein Gefühl für den Wertzuwachs zu bekommen. 🐲
Das kann sich die nächsten Jahrzehnte auszahlen.
da bin ich bei Dir,
drei der jüngsten hu´s <U18> lesen und lernen hier fleißig mit und investieren mit Bedacht,
aber ohne zu spielen 😉...das können sie dann mit 18
...und das mit den nächsten Jahrzehnten haben sie auch im Blick, zumindest ein wenig 😏
Grüße
Daniel

- « Vorherige
- Nächste »
Ähnliche Inhalte
- Türchen 2: Heute mache ich mal Druck in Wertpapiere & Anlage
- Türchen 1: Bohnen in Pennsylvania - The Hershey Company in Wertpapiere & Anlage
- Euer Adventskalender: 24 Ideen bis zum Fest! in Wertpapiere & Anlage
- PhotoTAN App und Lesegerät parallel nutzbar in Konto, Depot & Karte
- Trailing Stop Loss mit Limit in Wertpapiere & Anlage
